📞 Hotline tư vấn: 0908 010 189 | 📧 nguyenquyen2312@gmail.com
⏰ Thứ 2 – Thứ 7: 8:00 – 18:00
Ngày 21/07/2026, Chính phủ ký Nghị định 291/2026/NĐ-CP sửa đổi, bổ sung Nghị định 125/2020/NĐ-CP về xử phạt vi phạm hành chính về thuế, hóa đơn. Nghị định rất ngắn (chỉ 4 điều) nhưng thêm một mức phạt mới đáng chú ý: xử phạt hành vi vi phạm khi cung cấp thông tin phục vụ trao đổi thông tin thuế, với mức phạt cao nhất lên đến 100 triệu đồng. Bài này tóm tắt đúng theo nội dung văn bản, kèm bảng và sơ đồ để dễ nhớ.
Nghị định có bốn điều, gồm ba nội dung thực chất:
Nghị định có hiệu lực từ ngày ký ban hành, tức 21/07/2026.
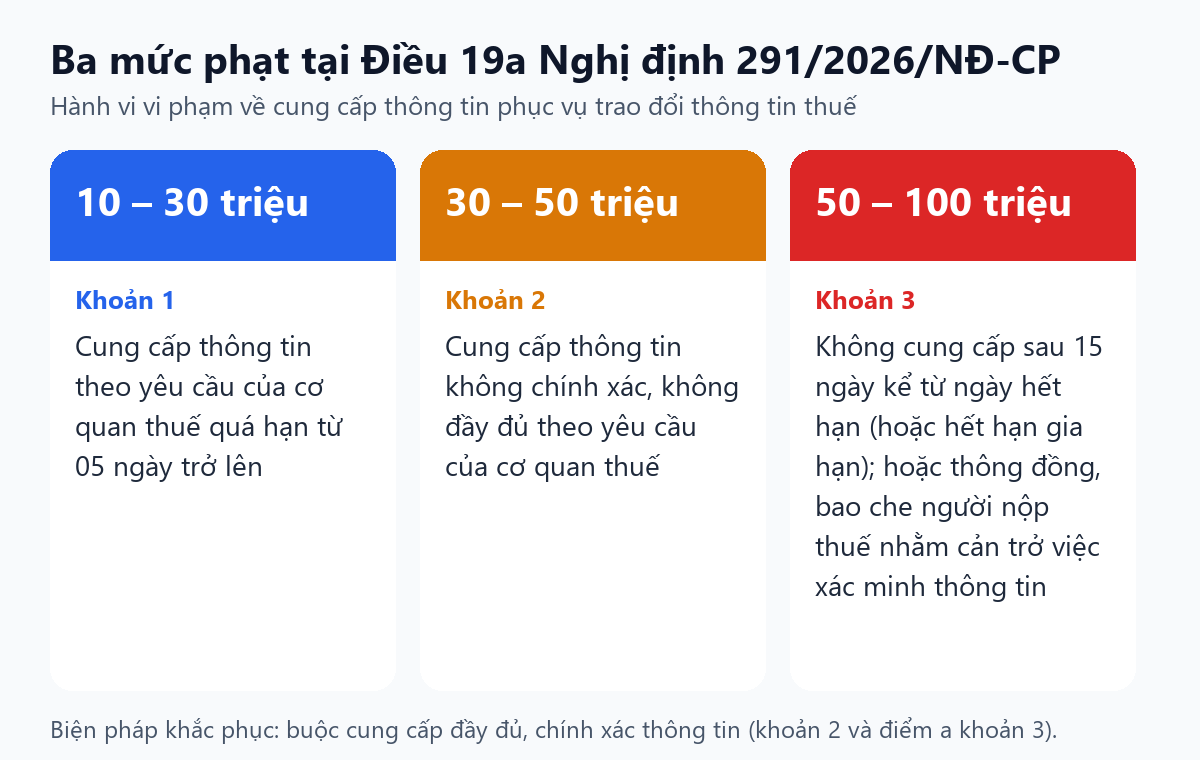
Điều 19a áp dụng cho hành vi vi phạm về cung cấp thông tin phục vụ mục đích trao đổi thông tin theo pháp luật Việt Nam, điều ước quốc tế, thỏa thuận quốc tế về thuế mà Việt Nam là thành viên hoặc là bên ký kết. Cụ thể:
| Hành vi | Mức phạt |
|---|---|
| Cung cấp thông tin theo yêu cầu của cơ quan thuế quá hạn từ 05 ngày trở lên (khoản 1) | 10 – 30 triệu đồng |
| Cung cấp không chính xác, không đầy đủ thông tin theo yêu cầu (khoản 2) | 30 – 50 triệu đồng |
| Không cung cấp thông tin sau 15 ngày kể từ ngày hết thời hạn (hoặc hết thời hạn gia hạn) theo yêu cầu (khoản 3 điểm a) | 50 – 100 triệu đồng |
| Thông đồng, bao che người nộp thuế nhằm ngăn cản cơ quan thuế thu thập, xác minh thông tin (khoản 3 điểm b) | 50 – 100 triệu đồng |
Biện pháp khắc phục hậu quả (khoản 4): buộc cung cấp đầy đủ, chính xác thông tin đối với hành vi tại khoản 2 và điểm a khoản 3.
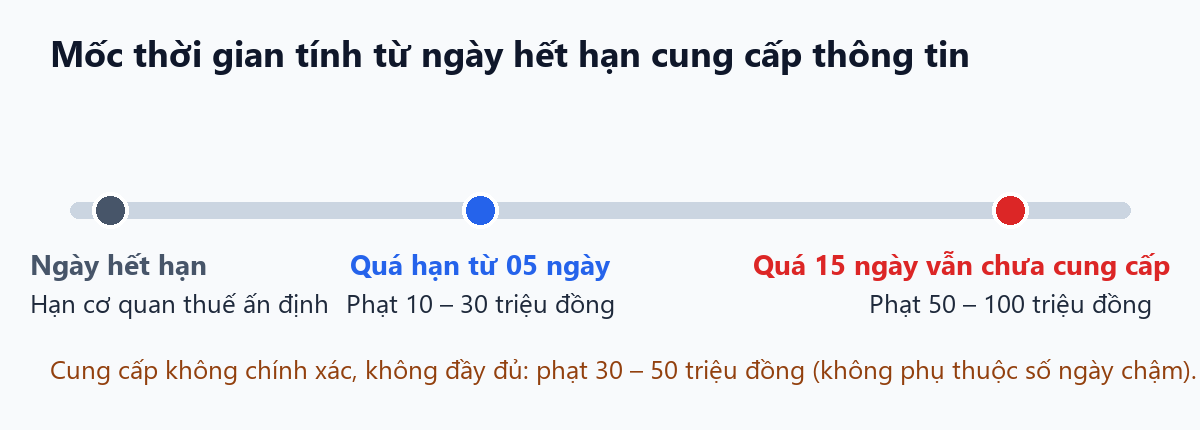
Các ví dụ dưới đây chỉ nhằm giúp hình dung cách đọc điều khoản, không phải vụ việc thật. Giả sử một doanh nghiệp nhận yêu cầu của cơ quan thuế phải cung cấp thông tin trước ngày 10/10:
Nghị định chỉ nêu khung phạt tiền; mức cụ thể trong khung và việc áp dụng với tổ chức hay cá nhân do người có thẩm quyền xử phạt quyết định theo các quy định chung của Nghị định 125/2020/NĐ-CP, nên khi nhận quyết định xử phạt bạn cần đối chiếu thêm các điều chung này.
Điều 1 của Nghị định sửa điểm d khoản 3 Điều 5 Nghị định 125/2020: hành vi vi phạm về cung cấp thông tin phục vụ trao đổi thông tin thuế đã bị xử phạt theo Điều 19a thì không bị xử phạt tiếp theo Điều 14, Điều 15 và Điều 19 của Nghị định 125/2020. Đây là điểm có lợi cho người nộp thuế, tránh phạt chồng cho cùng một hành vi.
Văn bản không liệt kê đối tượng cụ thể, chỉ nói “người nộp thuế và tổ chức, cá nhân khác có liên quan”. Trên thực tế, các doanh nghiệp có giao dịch với bên nước ngoài, có công ty mẹ hoặc công ty liên kết ở nước ngoài, hoặc nhận yêu cầu cung cấp thông tin từ cơ quan thuế liên quan đến điều ước thuế quốc tế là nhóm nên theo dõi sát. Với hộ kinh doanh và doanh nghiệp chỉ hoạt động trong nước, khả năng gặp tình huống này thấp, nhưng kế toán vẫn nên nắm để tư vấn khi khách hàng nhận được yêu cầu.
Gần cùng thời điểm, Bộ Tài chính ban hành Thông tư 110/2026/TT-BTC ngày 28/07/2026, bãi bỏ toàn bộ 22 thông tư và 3 quyết định trong lĩnh vực thuế (hiệu lực từ ngày 12/09/2026). Danh sách gồm nhiều văn bản từ những năm 1990 đến 2019, ví dụ Thông tư 127/2015/TT-BTC về cấp mã số doanh nghiệp thành lập mới, Thông tư 215/2013/TT-BTC và Thông tư 87/2018/TT-BTC về cưỡng chế thi hành quyết định hành chính thuế. Nếu bạn đang dùng các thông tư cũ này làm căn cứ trong hồ sơ, giải trình hoặc bài giảng, hãy kiểm tra lại căn cứ hiện hành thay thế.
Bài viết tóm tắt theo nội dung Nghị định 291/2026/NĐ-CP và Thông tư 110/2026/TT-BTC; bạn có thể tải bản gốc tại Thư viện văn bản pháp luật thuế. Mức phạt cụ thể trong từng vụ việc do người có thẩm quyền xác định; trường hợp phức tạp bạn nên liên hệ cơ quan thuế quản lý hoặc đơn vị tư vấn thuế.
