📞 Hotline tư vấn: 0908 010 189 | 📧 nguyenquyen2312@gmail.com
⏰ Thứ 2 – Thứ 7: 8:00 – 18:00
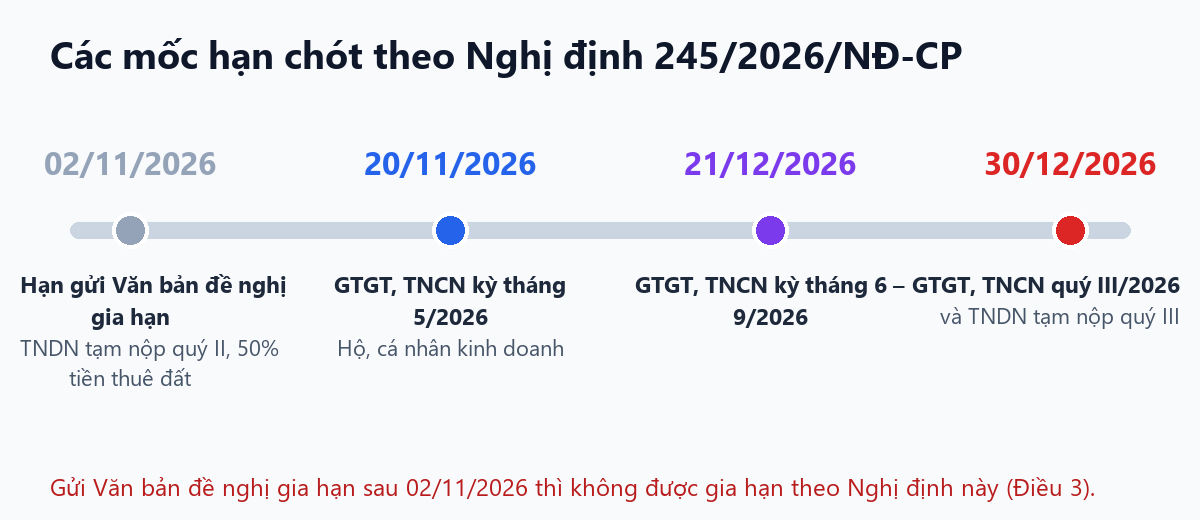
Cập nhật ngày 09/11/2026. Hạn nộp thuế kỳ tháng 5/2026 theo diện được gia hạn là 20/11/2026, tức chỉ còn khoảng hai tuần. Nhiều hộ kinh doanh và doanh nghiệp được gia hạn theo Nghị định 245/2026/NĐ-CP nhưng chưa nắm rõ mốc nào áp dụng cho mình, và đã có một mốc quan trọng đã qua là 02/11/2026. Bài này tổng hợp đúng theo nội dung Nghị định để bạn đối chiếu nhanh.
Theo Điều 1, đối tượng gồm:
Nếu bạn hoạt động nhiều ngành, trong đó có ngành thuộc Phụ lục I, thì theo khoản 5 Điều 2, toàn bộ số thuế GTGT, TNDN, TNCN phải nộp của bạn đều được gia hạn theo Nghị định này.
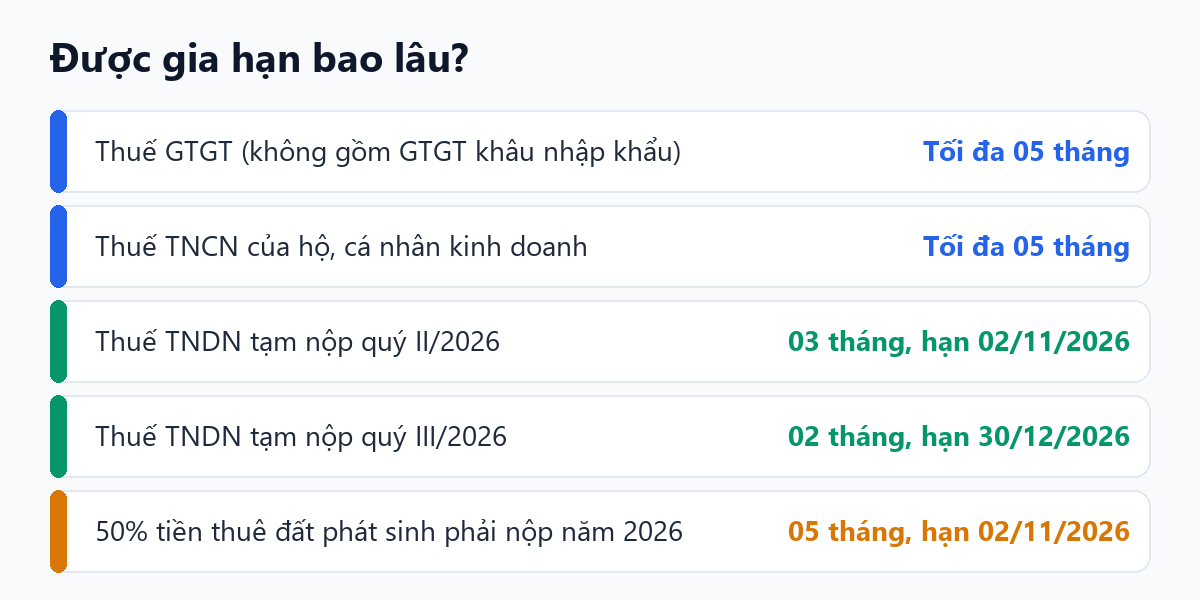
| Khoản thuế | Thời gian gia hạn và hạn chót |
|---|---|
| Thuế GTGT (kể cả số phải phân bổ, nộp theo từng lần phát sinh) và thuế TNCN của hộ, cá nhân kinh doanh | Tối đa 05 tháng. Kỳ tháng 5/2026: chậm nhất 20/11/2026. Kỳ tháng 6, 7, 8, 9/2026: chậm nhất 21/12/2026. Kỳ quý II/2026: chậm nhất 02/11/2026. Kỳ quý III/2026: chậm nhất 30/12/2026. |
| Thuế TNDN tạm nộp quý II/2026 | 03 tháng, chậm nhất 02/11/2026 |
| Thuế TNDN tạm nộp quý III/2026 | 02 tháng, chậm nhất 30/12/2026 |
| 50% tiền thuê đất phát sinh phải nộp năm 2026 (nộp hằng năm, kỳ thứ nhất, theo Quyết định hoặc Hợp đồng thuê đất trực tiếp của Nhà nước) | 05 tháng, chậm nhất 02/11/2026 |
Lưu ý: quy định này không áp dụng với thuế GTGT khâu nhập khẩu. Hạn chót nêu trên là hạn “chậm nhất” theo Nghị định, cần đối chiếu với kỳ tính thuế của bạn (tháng hay quý) để biết mình thuộc dòng nào.
Theo Điều 3, người nộp thuế vẫn kê khai tờ khai thuế GTGT, TNCN, TNDN theo quy định, nhưng chưa phải nộp số thuế phát sinh của các kỳ được gia hạn. Người nộp thuế trực tiếp kê khai, nộp thuế với cơ quan thuế phải:
Cơ quan thuế căn cứ văn bản đã tiếp nhận để thực hiện gia hạn, đồng thời cập nhật thời hạn nộp thuế trên Hệ thống thông tin quản lý thuế. Nếu bạn có nhiều khoản được gia hạn ở các địa bàn khác nhau, cơ quan thuế quản lý trực tiếp sẽ truyền thông tin cho cơ quan thuế các nơi liên quan.
Theo Điều 4, số thuế và tiền thuê đất được gia hạn không bị tính tiền chậm nộp trong thời gian gia hạn. Điều này áp dụng cả khi người nộp thuế gửi Văn bản đề nghị gia hạn cho cơ quan thuế sau khi đã nộp hồ sơ khai thuế (theo khoản 2 Điều 3), và áp dụng cả với số thuế tăng thêm do khai bổ sung hoặc do cơ quan có thẩm quyền kiểm tra, thanh tra xác định (đối với kỳ tính thuế được gia hạn). Nếu Hệ thống đã tính tiền chậm nộp cho số thuế thuộc diện được gia hạn thì cơ quan thuế sẽ điều chỉnh, hủy số tiền chậm nộp đã tính trong thời gian được gia hạn.
Khoản 4 Điều 2 quy định: nếu bạn khai bổ sung hồ sơ khai thuế của kỳ được gia hạn làm tăng số thuế phải nộp và gửi cơ quan thuế trước khi hết thời hạn nộp thuế được gia hạn thì số thuế tăng thêm cũng được gia hạn. Nhưng nếu khai bổ sung sau khi đã hết thời hạn nộp thuế được gia hạn thì số thuế tăng thêm do khai bổ sung không được gia hạn. Vì vậy nên rà soát và khai bổ sung sớm nếu phát hiện sai sót. Tham khảo thêm bài Khai thuế theo Luật Quản lý thuế 2025: gia hạn, khai bổ sung.
Theo khoản 5 Điều 3, nếu trong thời gian gia hạn cơ quan thuế có cơ sở xác định người nộp thuế không thuộc đối tượng gia hạn thì cơ quan thuế có văn bản thông báo, và người nộp thuế phải nộp đủ số thuế, tiền thuê đất và tiền chậm nộp trong khoảng thời gian đã thực hiện gia hạn. Nếu sau khi hết thời gian gia hạn, qua thanh tra, kiểm tra mới phát hiện người nộp thuế không thuộc diện gia hạn thì phải nộp số thuế còn thiếu, tiền phạt và tiền chậm nộp theo quy định. Vì vậy trước khi gửi Văn bản đề nghị, hãy tự đối chiếu ngành nghề đang kinh doanh với Phụ lục I.
Theo Điều 5, Nghị định 245/2026/NĐ-CP có hiệu lực từ ngày ký ban hành (27/06/2026) đến hết ngày 30/12/2026. Sau thời gian gia hạn, thời hạn nộp thuế và tiền thuê đất thực hiện theo quy định của pháp luật về quản lý thuế. Trường hợp đã nộp các khoản thuế, tiền thuê đất thuộc diện được gia hạn trước ngày Nghị định có hiệu lực thì không điều chỉnh lại.
Bài viết tóm tắt theo bản gốc Nghị định 245/2026/NĐ-CP, có thể tải tại Thư viện văn bản pháp luật thuế. Việc áp dụng với từng trường hợp cụ thể phụ thuộc ngành nghề, kỳ khai và hồ sơ của bạn; khi chưa chắc chắn nên liên hệ cơ quan thuế quản lý hoặc đơn vị tư vấn thuế trước hạn chót.
