Thuế

Thuế tiêu thụ đặc biệt xăng giảm về 0% từ 01/11/2026 đến 31/3/2027: những điều cần biết về Nghị quyết 45/2026/NQ-CP

✍️ Nguyễn Quyên 📅 09/11/2026 ⏱ 5 phút đọc
Thuế tiêu thụ đặc biệt xăng giảm về 0% từ 01/11/2026 đến 31/3/2027: những điều cần biết về Nghị quyết 45/2026/NQ-CP

Ngày 31/10/2026, Chính phủ ban hành Nghị quyết 45/2026/NQ-CP về thuế tiêu thụ đặc biệt. Theo thông tin do cơ quan thuế công bố, từ ngày 01/11/2026, thuế suất thuế tiêu thụ đặc biệt đối với xăng các loại được đưa về 0%, áp dụng đến hết ngày 31/3/2027. Bài này tóm tắt những nội dung chính để doanh nghiệp, kế toán và người đọc quan tâm nắm nhanh.
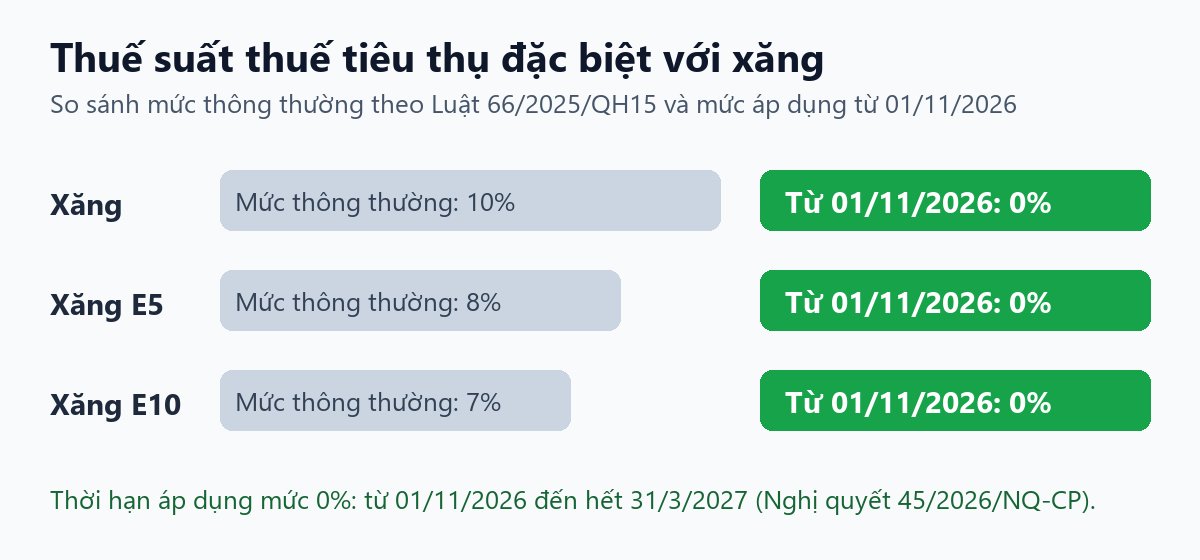
Thuế suất thuế tiêu thụ đặc biệt đối với xăng: mức thông thường và mức 0% từ 01/11/2026

1. Nội dung chính của Nghị quyết 45/2026/NQ-CP

2. So với mức thuế thông thường

Theo Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15, mức thuế suất thông thường đối với xăng là 10%, xăng E5 là 8% và xăng E10 là 7%. Việc đưa về 0% trong khoảng thời gian nêu trên là giải pháp hỗ trợ điều hành thị trường xăng, dầu, bảo đảm an ninh năng lượng và ổn định kinh tế - xã hội. Hết thời gian áp dụng (sau ngày 31/3/2027), nếu không có văn bản mới thì sẽ quay lại mức thuế suất theo luật.

3. Các chính sách thuế xăng dầu khác: kéo dài đến 31/12/2026

Trước đó, ngày 30/9/2026, Chính phủ ban hành Nghị quyết 43/2026/NQ-CP, có hiệu lực từ 01/10/2026 đến hết 31/12/2026, kéo dài thời hạn áp dụng:

Như vậy cần phân biệt: thuế tiêu thụ đặc biệt của xăng được áp dụng mức 0% đến hết 31/3/2027, còn các chính sách thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường và thuế GTGT theo Nghị quyết 43/2026/NQ-CP hiện đang áp dụng đến hết 31/12/2026. Theo thông tin của cơ quan thuế, thuế tiêu thụ đặc biệt với xăng thực hiện theo quy định riêng nêu trên. Sau mốc 31/12/2026, các chính sách này có được tiếp tục kéo dài hay không phải chờ văn bản mới của cơ quan có thẩm quyền; khi chưa có văn bản, không nên tự suy đoán mức thuế từ 01/01/2027.

4. Doanh nghiệp, kế toán cần kiểm tra gì?

  1. Mặt hàng: mức 0% áp dụng với xăng các loại. Các mặt hàng khác (ví dụ dầu) cần đối chiếu theo từng văn bản, không mặc định hưởng cùng mức.
  2. Thời điểm phát sinh: đối chiếu ngày xuất bán, ngày nhập khẩu, ngày hóa đơn với mốc 01/11/2026 để áp đúng thuế suất trên tờ khai.
  3. Hệ thống phần mềm và bảng giá: kiểm tra phần mềm kế toán, hóa đơn điện tử và bảng giá đã cập nhật thuế suất mới chưa.
  4. Theo dõi mốc hết hạn: đặt nhắc việc cho ngày 31/12/2026 (thuế bảo vệ môi trường, thuế GTGT, thuế nhập khẩu ưu đãi) và 31/3/2027 (thuế tiêu thụ đặc biệt xăng).
  5. Lưu văn bản gốc: lưu bản Nghị quyết 45/2026/NQ-CP và 43/2026/NQ-CP làm căn cứ khi kê khai, giải trình với cơ quan thuế.

Lưu ý

Bài viết tổng hợp theo thông tin do cơ quan thuế công bố về Nghị quyết 45/2026/NQ-CP và Nghị quyết 43/2026/NQ-CP; chúng tôi chưa đối chiếu từng điều khoản trong văn bản gốc, nên trước khi áp dụng vào kê khai bạn cần đọc bản chính thức trên Cổng thông tin điện tử Chính phủ hoặc Công báo. Với trường hợp cụ thể, bạn nên hỏi cơ quan thuế quản lý hoặc đơn vị tư vấn thuế.

NQ
Tác giả
Nguyễn Quyên

Giảng viên chuyên ngành Tài chính – Kế toán tại Đại học Đông Á và Cao đẳng Công thương (Buôn Ma Thuột), hơn 15 năm kinh nghiệm làm và giảng dạy kế toán thuế. Xem thêm · Facebook · TikTok

Nguồn tra cứu văn bản chính thức: Tổng cục Thuế · Cổng thuế điện tử · Bộ Tài chính · Cơ sở dữ liệu quốc gia về văn bản pháp luật · Bảng tra cứu văn bản hiện hành. Quy định thuế, kế toán có thể thay đổi, bạn nên đối chiếu văn bản đang có hiệu lực trước khi áp dụng.
🎁 Bạn làm kế toán, freelancer hay content creator? Tham gia ACCESSTRADE – nền tảng tiếp thị liên kết uy tín, kiếm thêm thu nhập online. Đăng ký ngay → 📱 Chủ shop, doanh nghiệp muốn chạy quảng cáo Zalo? Tạo tài khoản Zalo Ads ngay hôm nay – tiếp cận khách hàng gần bạn, dễ thiết lập, chi phí linh hoạt. Tạo tài khoản →

Bài viết liên quan

Hộ kinh doanh tạm nộp thuế TNCN theo phương pháp đơn giản: công thức, quyết toán và việc chờ nâng ngưỡng 3 tỷ lên 10 tỷ
09/11/2026
Gia hạn nộp thuế 2026 theo Nghị định 245/2026/NĐ-CP: các hạn chót 20/11, 21/12 và 30/12 bạn cần nhớ
09/11/2026
Nghị định 398/2026: ví dụ tính giảm 30% thuế và 6 tình huống thường gặp
02/11/2026
Quyết toán thuế TNCN: Ai phải quyết toán, ai được ủy quyền và hạn nộp
12/10/2026
Giảm 30% thuế TNCN, TNDN năm 2026-2027: Ai được áp dụng, cách kê khai
30/09/2026
Thuế TNCN 2026: Biểu thuế 5 bậc, giảm trừ gia cảnh, hộ kinh doanh
14/09/2026
← Quay lại danh sách bài viết
Zalo 📞