📞 Hotline tư vấn: 0908 010 189 | 📧 nguyenquyen2312@gmail.com
⏰ Thứ 2 – Thứ 7: 8:00 – 18:00
Cuối năm là lúc kế toán dồn việc: chốt sổ, đóng kỳ khai thuế, rồi chuẩn bị quyết toán. Từ 01/7/2026, thời hạn nộp hồ sơ khai thuế được quy định tại Điều 10 Nghị định 252/2026/NĐ-CP (hướng dẫn Luật Quản lý thuế 108/2025/QH15). Bài này đặt các mốc đó lên lịch cụ thể từ tháng 12/2026 đến tháng 4/2027, kèm lưu ý ngày rơi vào cuối tuần hoặc nghỉ lễ.
| Loại khai thuế | Hạn nộp hồ sơ chậm nhất |
|---|---|
| Khai theo từng lần phát sinh | Ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế (trừ trường hợp khai và nộp thuế trước khi được cấp hóa đơn điện tử có mã cho từng lần phát sinh) |
| Khai theo tháng | Ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế |
| Khai theo quý | Ngày cuối cùng của tháng đầu tiên của quý tiếp theo |
| Khai theo năm | Ngày cuối cùng của tháng đầu tiên của năm dương lịch (hoặc năm tài chính) tiếp theo |
| Quyết toán thuế | Ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc kỳ quyết toán thuế |
| Quyết toán thuế TNCN của cá nhân có thu nhập từ tiền lương, tiền công trực tiếp quyết toán | Ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch |
| Chấm dứt hoạt động, giải thể, phá sản, chia, tách, sáp nhập, hợp nhất… | Ngày thứ 45 kể từ ngày có quyết định tương ứng |
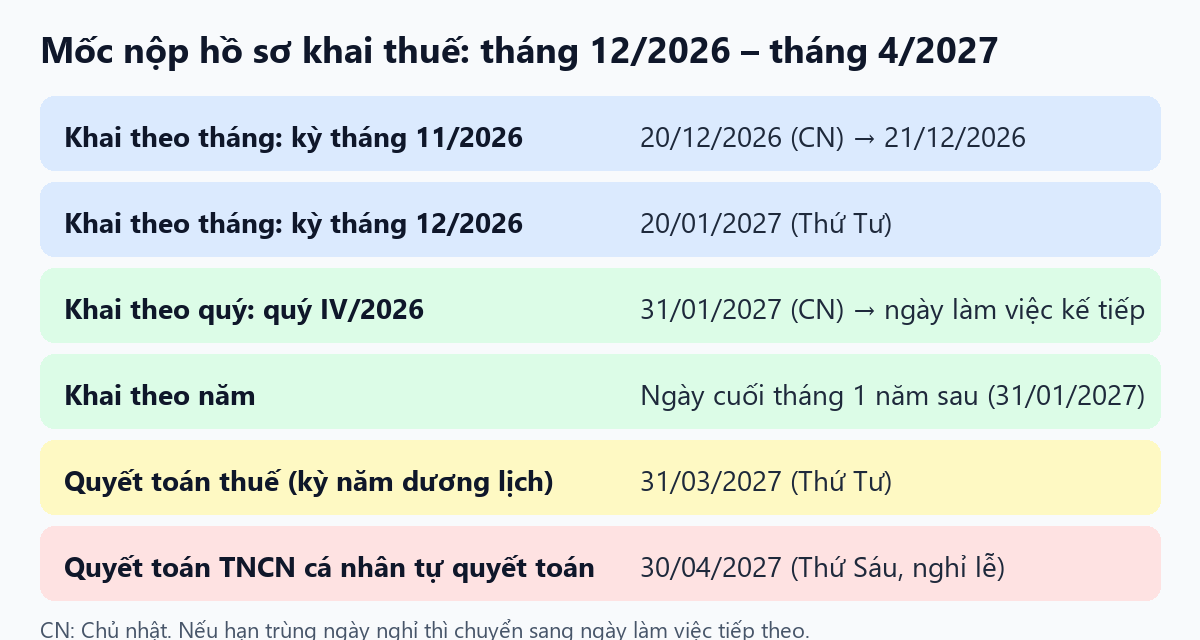
| Việc phải nộp | Hạn theo công thức | Thứ trong tuần | Ghi chú |
|---|---|---|---|
| Khai tháng: kỳ tháng 11/2026 | 20/12/2026 | Chủ nhật | Rơi vào ngày nghỉ, thường chuyển sang ngày làm việc kế tiếp (Thứ Hai 21/12/2026) |
| Khai tháng: kỳ tháng 12/2026 | 20/01/2027 | Thứ Tư | Ngày làm việc bình thường |
| Khai quý: quý IV/2026 | 31/01/2027 | Chủ nhật | Rơi vào ngày nghỉ; dự kiến chuyển sang Thứ Hai 01/02/2027. Gần Tết nên nộp sớm |
| Khai năm (loại thuế khai theo năm) | 31/01/2027 | Chủ nhật | Tương tự khai quý IV |
| Quyết toán thuế, kỳ năm dương lịch 2026 | 31/03/2027 | Thứ Tư | Mốc quan trọng của kế toán doanh nghiệp |
| Quyết toán TNCN: cá nhân tự quyết toán | 30/04/2027 | Thứ Sáu | Trùng ngày nghỉ lễ 30/4; kiểm tra lịch nghỉ chính thức để biết ngày làm việc kế tiếp |
Cột "Thứ trong tuần" do chúng tôi tính từ lịch; việc chuyển hạn sang ngày làm việc tiếp theo khi trùng ngày nghỉ là nguyên tắc thường được cơ quan thuế áp dụng (ví dụ hạn quý III/2026 ngày 31/10 trùng ngày nghỉ nên được chuyển sang 02/11/2026). Hãy kiểm tra thông báo của cơ quan thuế khi đến gần hạn.
Nộp trễ có thể phát sinh tiền chậm nộp và bị xử phạt vi phạm hành chính về thủ tục thuế. Bạn có thể ước tính bằng công cụ tính tiền chậm nộp và công cụ tính phạt chậm nộp tờ khai. Về gia hạn nộp thuế đối với kỳ năm 2026, xem bài về gia hạn theo Nghị định 245/2026/NĐ-CP.
Hạn nộp tiền thuế có trùng hạn nộp hồ sơ không? Với nhiều loại thuế, tiền thuế phải nộp chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế, trừ các trường hợp có quy định hoặc gia hạn riêng. Hãy đọc quy định của từng loại thuế.
Nên tra lịch thuế ở đâu? Bạn có thể dùng công cụ lịch hạn nộp thuế trên trang để xem nhanh và đối chiếu với thông báo của cơ quan thuế.
Bài tổng hợp theo Điều 10 Nghị định 252/2026/NĐ-CP (theo bản tin pháp lý trích dẫn nội dung điều này) và lịch dương; chúng tôi chưa đối chiếu lịch nghỉ Tết và nghỉ lễ chính thức của năm 2027 vì chưa có thông báo cuối cùng trong phạm vi bài này. Mỗi doanh nghiệp có kỳ khai và quy định riêng, vì vậy hãy xác nhận với cơ quan thuế quản lý trực tiếp.
